0931 424 003 - 0931 474 003
 customer@gdworld.com.vn


Dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa đang nhận được sự quan tâm của cộng đồng doanh nghiệp và người làm kế toán. Dự thảo đề cập đến nhiều nội dung quan trọng liên quan đến chứng từ kế toán, hệ thống tài khoản, ghi sổ và lập báo cáo tài chính. Đặc biệt, doanh nghiệp nhỏ và vừa còn được đề xuất quyền lựa chọn áp dụng chế độ kế toán doanh nghiệp theo Thông tư 99/2025/TT-BTC trong những điều kiện nhất định.
Dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa
Đã có Dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa
Theo thông tin công bố ngày 22/09/2026, Dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa đã được công bố nhưng hiện vẫn ở trạng thái chưa thông qua. Dự thảo được cập nhật trên hệ thống từ ngày 18/09/2026.
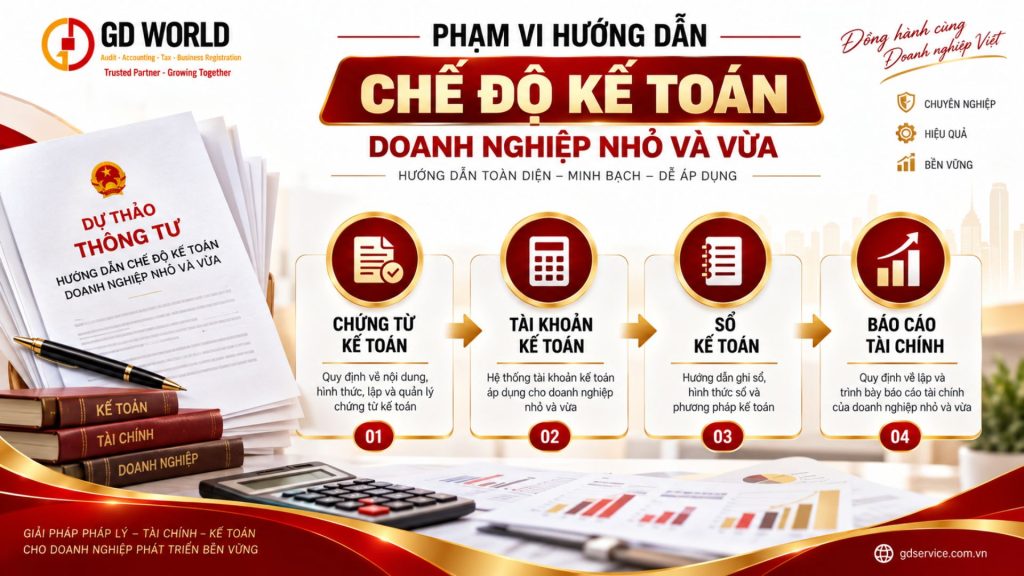
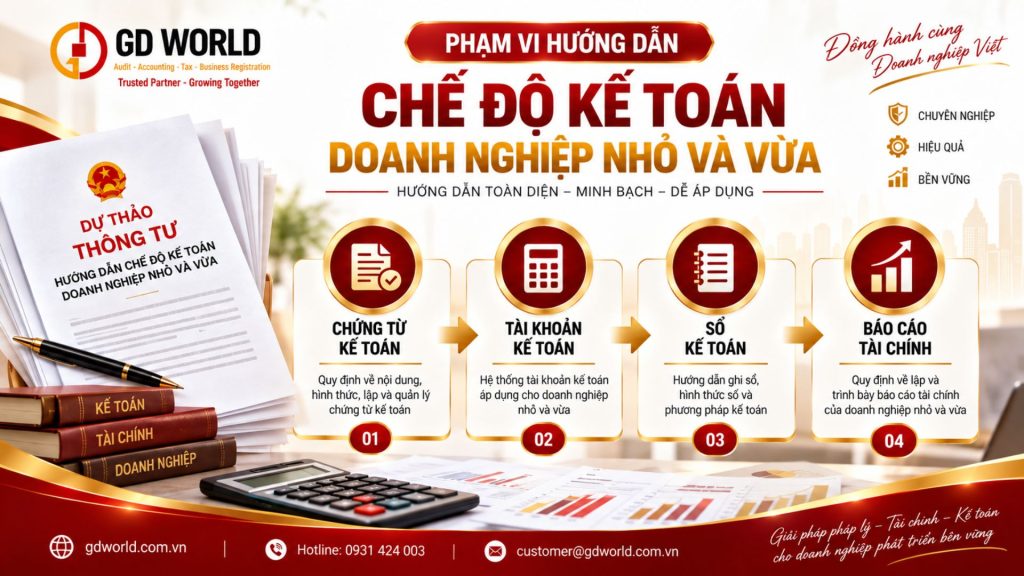
Theo nội dung dự thảo, Thông tư hướng dẫn các vấn đề liên quan đến:
- Chứng từ kế toán;
- Tài khoản kế toán;
- Ghi sổ kế toán;
- Lập và trình bày Báo cáo tài chính của doanh nghiệp nhỏ và vừa.
Riêng việc xác định nghĩa vụ thuế của doanh nghiệp nhỏ và vừa đối với ngân sách nhà nước vẫn thực hiện theo quy định của pháp luật về thuế.
Điểm này doanh nghiệp cần đặc biệt lưu ý: chế độ kế toán và chính sách thuế có mối liên hệ chặt chẽ nhưng không phải là một. Việc áp dụng chế độ kế toán không thay thế các quy định chuyên ngành về xác định nghĩa vụ thuế.
Nội dung dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa
Đối tượng nào dự kiến áp dụng Thông tư?
Theo nội dung dự thảo được công bố, đối tượng áp dụng là doanh nghiệp nhỏ và vừa thuộc mọi lĩnh vực, mọi thành phần kinh tế theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa.
Tuy nhiên, dự thảo không áp dụng đối với:
Doanh nghiệp Nhà nước theo quy định của pháp luật về doanh nghiệp; và đơn vị có lợi ích công chúng theo quy định của pháp luật về chứng khoán.
Do đó, trước khi lựa chọn chế độ kế toán, doanh nghiệp cần xác định chính xác mình có thuộc đối tượng áp dụng của Thông tư hay không.
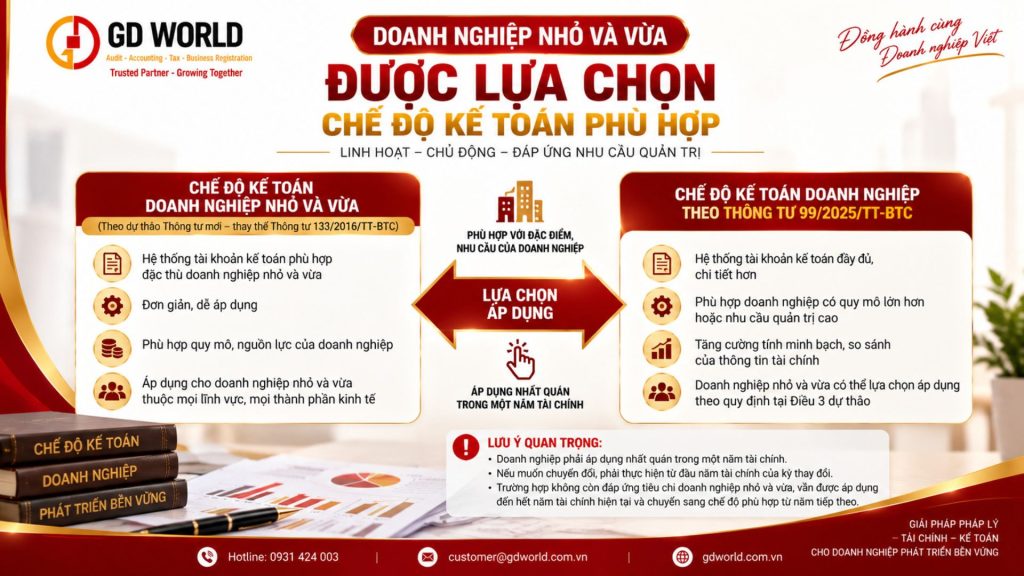
Doanh nghiệp nhỏ và vừa có thể lựa chọn áp dụng Thông tư 99/2025/TT-BTC
Đây là một trong những nội dung đáng chú ý tại Điều 3 của Dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa.
Theo dự thảo, doanh nghiệp nhỏ và vừa có thể lựa chọn áp dụng Chế độ kế toán doanh nghiệp ban hành theo Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ trưởng Bộ Tài chính và các văn bản sửa đổi, bổ sung hoặc thay thế nếu có.
Tuy nhiên, doanh nghiệp phải bảo đảm áp dụng nhất quán trong một năm tài chính.
Nếu sau đó doanh nghiệp muốn chuyển trở lại áp dụng chế độ kế toán dành cho doanh nghiệp nhỏ và vừa theo Thông tư mới thì việc chuyển đổi phải được thực hiện từ đầu năm tài chính của kỳ thay đổi.
Doanh nghiệp cần lưu ý gì?
Việc được lựa chọn chế độ kế toán giúp doanh nghiệp có thêm sự chủ động. Tuy nhiên, doanh nghiệp không nên thay đổi tùy tiện giữa các chế độ kế toán trong cùng một năm tài chính.
Trước khi lựa chọn, cần cân nhắc quy mô hoạt động, hệ thống quản trị, nhu cầu báo cáo, phần mềm kế toán và định hướng phát triển của doanh nghiệp.
Nếu doanh nghiệp không còn đáp ứng tiêu chí doanh nghiệp nhỏ và vừa thì sao?
Dự thảo cũng đề cập trường hợp doanh nghiệp có sự thay đổi về quy mô trong năm tài chính.
Theo đó, nếu trong năm tài chính doanh nghiệp có những thay đổi dẫn đến không còn thuộc đối tượng áp dụng của Thông tư thì doanh nghiệp vẫn được tiếp tục áp dụng chế độ này đến hết năm tài chính hiện tại.
Từ năm tài chính tiếp theo, doanh nghiệp phải chuyển sang áp dụng chế độ kế toán phù hợp với quy định pháp luật.
Quy định dự kiến này giúp hạn chế tình trạng doanh nghiệp phải thay đổi hệ thống kế toán ngay giữa kỳ, đồng thời tạo khoảng thời gian để chuẩn bị cho việc chuyển đổi chế độ kế toán.
Doanh nghiệp được chủ động tổ chức công tác kế toán cho đơn vị trực thuộc
Một nội dung khác được đề cập tại khoản 2 Điều 5 dự thảo là trách nhiệm của doanh nghiệp trong việc tổ chức bộ máy kế toán.
Theo đó, doanh nghiệp nhỏ và vừa có trách nhiệm tổ chức bộ máy kế toán và được quyết định công tác kế toán đối với các đơn vị trực thuộc sao cho phù hợp với đặc điểm hoạt động sản xuất, kinh doanh nhưng không được trái với quy định pháp luật.
Đây là nội dung đáng quan tâm đối với các doanh nghiệp có:
- Chi nhánh;
- Địa điểm kinh doanh;
- Đơn vị trực thuộc;
- Nhiều cơ sở hoạt động;
- Hệ thống kế toán được tổ chức theo mô hình tập trung hoặc phân tán.
Doanh nghiệp cần xây dựng quy trình kế toán nội bộ rõ ràng để bảo đảm số liệu giữa trụ sở chính và các đơn vị trực thuộc được ghi nhận, tổng hợp và kiểm soát thống nhất.
Doanh nghiệp nhỏ và vừa lựa chọn chế độ kế toán
Hệ thống tài khoản kế toán tiếp tục giữ vai trò quan trọng
Theo khoản 1 Điều 9 của dự thảo, doanh nghiệp nhỏ và vừa áp dụng hệ thống tài khoản kế toán để phục vụ việc ghi sổ kế toán các giao dịch kinh tế phát sinh tại doanh nghiệp.
Đây là nội dung người làm kế toán cần đặc biệt theo dõi khi văn bản chính thức được ban hành.
Bởi việc thay đổi hoặc điều chỉnh hệ thống tài khoản có thể kéo theo việc rà soát:
Tài khoản kế toán → số dư đầu kỳ → hạch toán nghiệp vụ → sổ kế toán → báo cáo tài chính.
Do đó, doanh nghiệp đang áp dụng Thông tư 133/2016/TT-BTC nên chủ động theo dõi dự thảo và các hướng dẫn chuyển đổi để có phương án cập nhật phần mềm, hệ thống tài khoản và dữ liệu kế toán khi văn bản chính thức được ban hành.
Dự thảo mới dự kiến thay thế Thông tư 133/2016/TT-BTC
Theo thông tin được công bố về dự thảo, văn bản mới được xây dựng theo hướng thay thế Thông tư 133/2016/TT-BTC về Chế độ kế toán doanh nghiệp nhỏ và vừa.
Đây là nội dung có tác động trực tiếp đến lượng lớn doanh nghiệp SME hiện đang thực hiện công tác kế toán theo Thông tư 133.
Nếu Thông tư mới được ban hành, doanh nghiệp cần đặc biệt quan tâm đến các nội dung chuyển tiếp và khác biệt liên quan đến:
chứng từ kế toán, tài khoản kế toán, nguyên tắc ghi nhận, sổ kế toán, báo cáo tài chính và phương pháp chuyển đổi số dư.
Tuy nhiên, do văn bản hiện mới ở giai đoạn dự thảo, doanh nghiệp chưa nên tự ý thay đổi chế độ kế toán đang áp dụng chỉ dựa trên các đề xuất này. Cần chờ nội dung chính thức và thời điểm có hiệu lực của Thông tư sau khi được ban hành.
Chuyển đổi chế độ kế toán doanh nghiệp nhỏ và vừa
Doanh nghiệp nên chuẩn bị gì trước những thay đổi dự kiến?
Đối với doanh nghiệp nhỏ và vừa, việc theo dõi dự thảo từ sớm sẽ giúp giảm áp lực khi chính sách chính thức được ban hành.
Doanh nghiệp có thể chủ động rà soát chế độ kế toán đang áp dụng; hệ thống tài khoản và số dư hiện tại; phần mềm kế toán; hệ thống chứng từ, sổ sách; quy trình lập báo cáo tài chính; cũng như cách tổ chức kế toán tại các đơn vị trực thuộc.
Đặc biệt, doanh nghiệp đang áp dụng Thông tư 133/2016/TT-BTC nên theo dõi sát văn bản chính thức để xác định những nội dung phải chuyển đổi và thời điểm bắt đầu áp dụng.
Kết luận
Dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa cho thấy nhiều nội dung đáng chú ý liên quan đến chứng từ, tài khoản, ghi sổ, báo cáo tài chính và quyền lựa chọn chế độ kế toán của doanh nghiệp.
Đáng chú ý, doanh nghiệp nhỏ và vừa được đề xuất có thể lựa chọn áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC, nhưng phải bảo đảm tính nhất quán trong năm tài chính. Trường hợp không còn đáp ứng điều kiện áp dụng, doanh nghiệp có thể tiếp tục chế độ hiện tại đến hết năm tài chính trước khi chuyển đổi từ năm tiếp theo.
GD WORLD sẽ tiếp tục cập nhật nội dung khi Thông tư chính thức được ban hành, giúp doanh nghiệp kịp thời rà soát hệ thống kế toán, sổ sách và báo cáo tài chính để bảo đảm phù hợp với quy định mới.
Lưu ý: Nội dung trên được cập nhật theo dự thảo tại thời điểm 23/09/2026. Dự thảo hiện chưa được thông qua nên các quy định có thể tiếp tục được sửa đổi trước khi ban hành chính thức.
Tags: chế độ kế toán, doanh nghiệp, GDServicce