0931 424 003 - 0931 474 003
 customer@gdworld.com.vn


Hướng dẫn kê khai thuế nhà thầu Facebook Meta là nội dung doanh nghiệp cần quan tâm khi sử dụng dịch vụ quảng cáo trên nền tảng Facebook. Ngày 20/10/2026, Thuế cơ sở 2 TP.HCM ban hành Công văn 13194/TCS2-QLDN2 hướng dẫn về nghĩa vụ kê khai, nộp thuế thay Meta, thủ tục đăng ký mã số thuế và điều kiện ghi nhận chi phí quảng cáo. Hãy cùng GD WORLD tìm hiểu những quy định quan trọng để doanh nghiệp thực hiện đúng nghĩa vụ thuế.
1. Hướng dẫn kê khai thuế nhà thầu Facebook Meta theo Công văn 13194
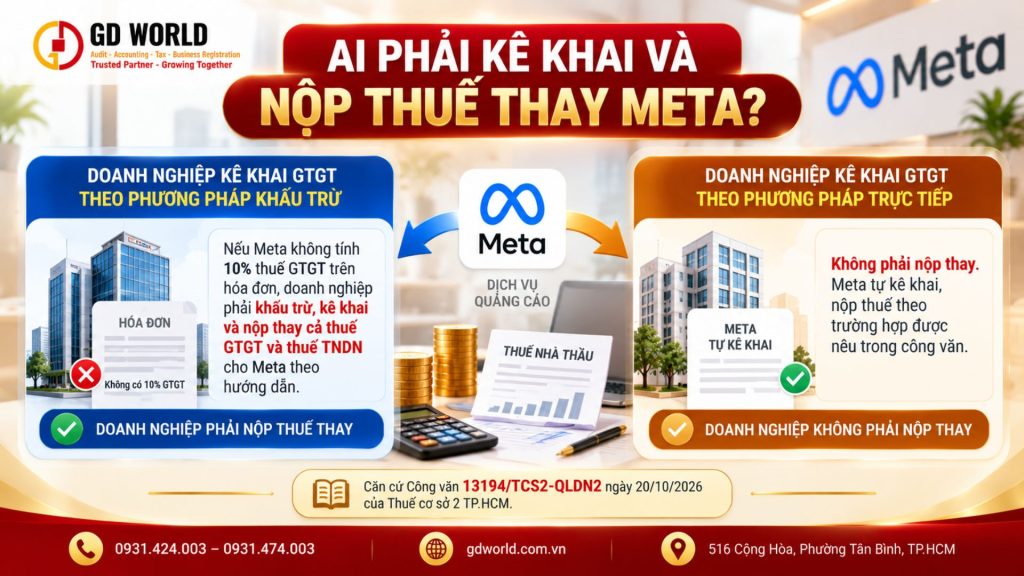
Theo Công văn 13194/TCS2-QLDN2 ngày 20/10/2026, trách nhiệm kê khai thuế nhà thầu đối với dịch vụ quảng cáo Facebook phụ thuộc vào phương pháp tính thuế GTGT của doanh nghiệp Việt Nam và việc Meta có thu thuế GTGT trên hóa đơn hay không.
1.1. Doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ
Trường hợp doanh nghiệp mua quảng cáo Facebook nhưng Meta không tính và không thu thuế GTGT 10%, doanh nghiệp có trách nhiệm khấu trừ, kê khai và nộp thay thuế GTGT, thuế TNDN cho Meta theo quy định.
Nghĩa vụ này được xác định tại thời điểm doanh nghiệp thanh toán tiền quảng cáo cho Meta.
Ví dụ: Công ty A kê khai thuế GTGT theo phương pháp khấu trừ và thanh toán chi phí quảng cáo Facebook. Nếu biên lai Meta không thể hiện khoản thuế GTGT 10% được thu tại Việt Nam, công ty cần xác định nghĩa vụ kê khai và nộp thuế thay.
1.2. Doanh nghiệp kê khai thuế GTGT theo phương pháp trực tiếp
Đối với doanh nghiệp áp dụng phương pháp trực tiếp, Công văn 13194 hướng dẫn rằng doanh nghiệp không thuộc đối tượng phải khấu trừ, nộp thuế thay Meta theo trường hợp được đề cập.
Khi đó, nghĩa vụ kê khai và nộp thuế thuộc về nhà cung cấp ở nước ngoài là Meta.
Lưu ý: Meta đã có mã số thuế tại Việt Nam là 9000000327. Tuy nhiên, việc Meta có mã số thuế không đồng nghĩa mọi doanh nghiệp mua quảng cáo đều được miễn nghĩa vụ nộp thay.
2. Hồ sơ đăng ký MST nộp thay và kê khai thuế nhà thầu Facebook Meta
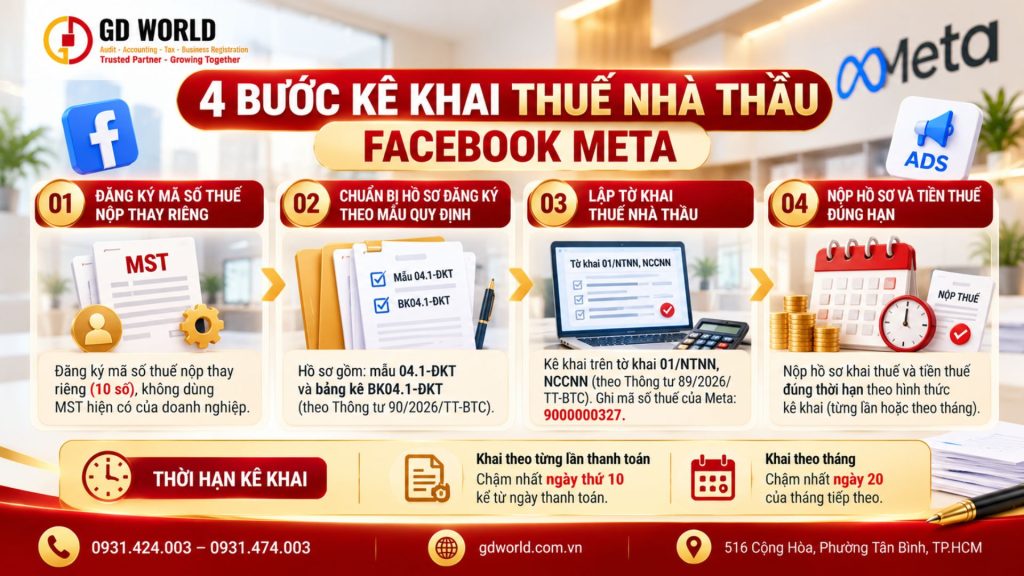
Doanh nghiệp thuộc trường hợp phải nộp thay cần thực hiện thủ tục đăng ký mã số thuế riêng trước khi kê khai. Đây là bước quan trọng trong quá trình kê khai thuế nhà thầu đối với dịch vụ quảng cáo của nhà cung cấp nước ngoài.
2.1. Hồ sơ đăng ký mã số thuế nộp thay
Theo hướng dẫn tại Công văn 13194, doanh nghiệp cần đăng ký mã số thuế nộp thay riêng gồm 10 chữ số, không sử dụng mã số thuế hiện có của doanh nghiệp để thực hiện nghĩa vụ này.
Hồ sơ đăng ký bao gồm:
-
Tờ khai đăng ký thuế mẫu 04.1-ĐKT.
-
Bảng kê hợp đồng nhà thầu nước ngoài mẫu BK04.1-ĐKT.
Các biểu mẫu được quy định tại Thông tư 90/2026/TT-BTC.
Thời hạn đăng ký: Chậm nhất 10 ngày làm việc kể từ ngày thanh toán hoặc chi trả thu nhập lần đầu cho Meta theo trường hợp được hướng dẫn.
2.2. Biểu mẫu và thời hạn kê khai thuế nhà thầu
Doanh nghiệp thực hiện kê khai theo mẫu 01/NTNN, NCCNN ban hành kèm Thông tư 89/2026/TT-BTC, đồng thời ghi nhận mã số thuế tại Việt Nam của Meta là 9000000327 theo hướng dẫn.
Thời hạn kê khai được xác định như sau:
| Hình thức kê khai | Thời hạn |
|---|---|
| Theo từng lần thanh toán | Chậm nhất ngày thứ 10 kể từ ngày thanh toán cho Meta |
| Theo tháng, khi đáp ứng điều kiện áp dụng | Chậm nhất ngày 20 của tháng tiếp theo |
Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
2.3. Không có hợp đồng giấy với Meta cần chuẩn bị chứng từ gì?
Đối với giao dịch quảng cáo trực tuyến, doanh nghiệp thường không ký hợp đồng giấy trực tiếp với Meta. Theo hướng dẫn tại Công văn 13194, doanh nghiệp có thể sử dụng các tài liệu điện tử để chứng minh giao dịch và xác định nghĩa vụ thuế.
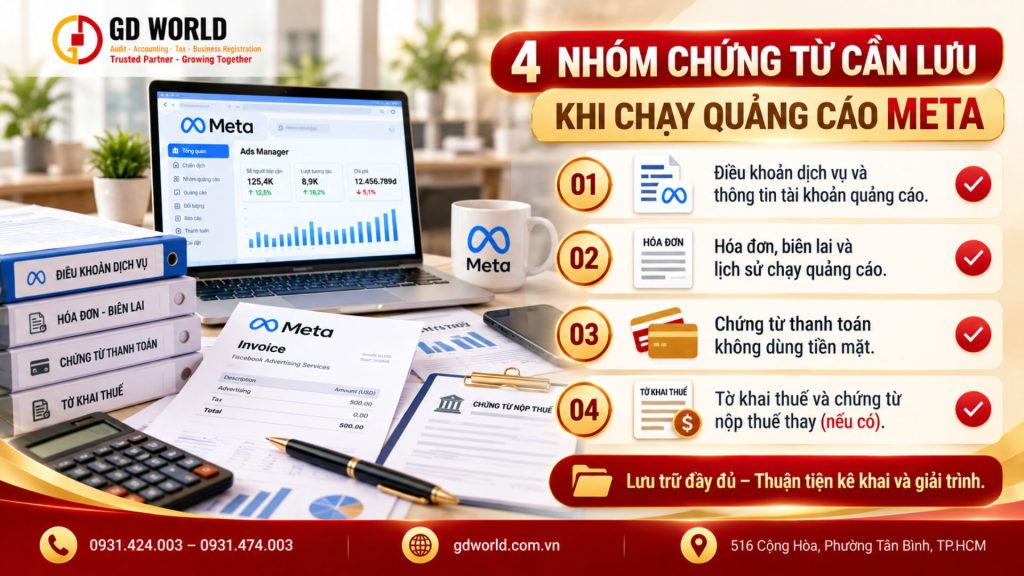
Các chứng từ cần lưu giữ gồm:
-
Điều khoản dịch vụ Meta (Terms of Service).
-
Hóa đơn hoặc biên lai thanh toán quảng cáo (Invoice/Receipt).
-
Lịch sử giao dịch từ tài khoản quảng cáo.
-
Chứng từ thanh toán không dùng tiền mặt qua ngân hàng.
Doanh nghiệp cần lưu trữ đầy đủ để phục vụ công tác kê khai, hạch toán và giải trình khi cơ quan thuế yêu cầu.
3. Thuế GTGT dịch vụ quảng cáo Facebook có được trừ khi tính thuế TNDN không?
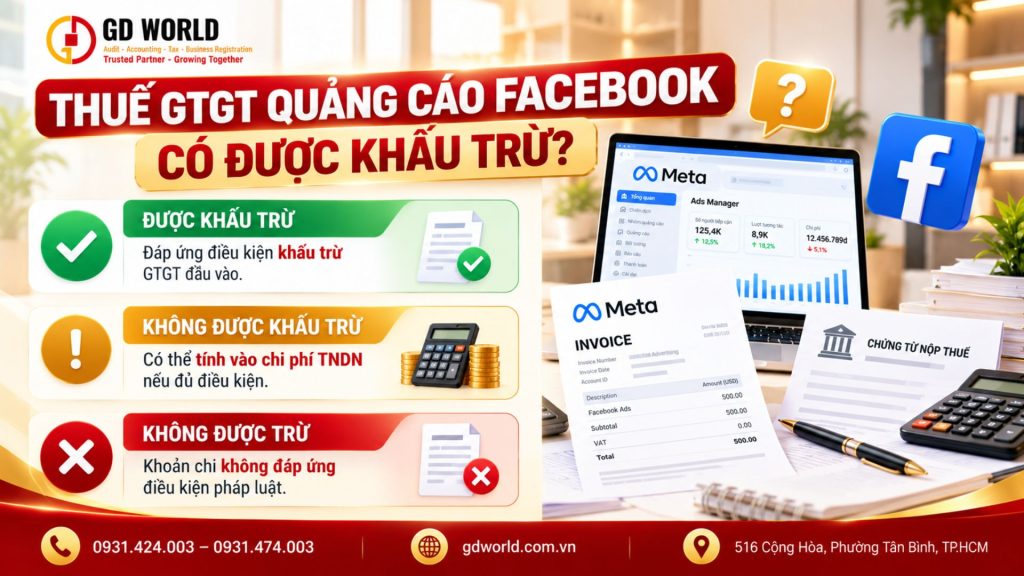
Thuế GTGT dịch vụ quảng cáo Facebook được xử lý tùy theo điều kiện khấu trừ và mục đích sử dụng dịch vụ. Doanh nghiệp cần phân biệt giữa thuế GTGT đầu vào được khấu trừ và khoản thuế không được khấu trừ nhưng có thể được ghi nhận vào chi phí được trừ khi tính thuế TNDN.
3.1. Trường hợp thuế GTGT được khấu trừ
Nếu khoản quảng cáo phục vụ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT và đáp ứng điều kiện về chứng từ, thanh toán theo quy định, doanh nghiệp có thể được khấu trừ thuế GTGT đã nộp thay Meta.
Chứng từ nộp thuế GTGT thay là một trong những căn cứ quan trọng để doanh nghiệp xem xét quyền khấu trừ.
3.2. Trường hợp thuế GTGT không được khấu trừ
Nếu khoản quảng cáo phục vụ hoạt động không chịu thuế GTGT, số thuế GTGT nộp thay không được khấu trừ đầu vào có thể được tính vào chi phí được trừ khi xác định thuế TNDN nếu đáp ứng các điều kiện pháp luật.
Ngược lại, chi phí quảng cáo không phục vụ hoạt động kinh doanh hoặc không đáp ứng yêu cầu về hồ sơ, chứng từ và thanh toán có nguy cơ không được chấp nhận khi xác định chi phí được trừ.
Vì vậy, doanh nghiệp cần kiểm tra tính hợp lệ của toàn bộ hồ sơ trước khi hạch toán chi phí quảng cáo Facebook.
Kết luận
Hướng dẫn kê khai thuế nhà thầu Facebook Meta theo Công văn 13194 giúp doanh nghiệp xác định rõ trách nhiệm nộp thuế thay, hồ sơ đăng ký mã số thuế, thời hạn kê khai và điều kiện khấu trừ thuế đối với chi phí quảng cáo.
Để hạn chế sai sót, doanh nghiệp nên chủ động rà soát hóa đơn Meta, phương pháp tính thuế GTGT và chứng từ thanh toán, đồng thời đối chiếu hướng dẫn của cơ quan thuế quản lý trực tiếp.
GD WORLD – Đồng hành cùng doanh nghiệp trong công tác kế toán, thuế và tuân thủ pháp luật.
Nếu doanh nghiệp cần hỗ trợ rà soát chi phí quảng cáo Facebook, kê khai thuế nhà thầu hoặc xử lý hồ sơ kế toán – thuế, hãy liên hệ GD WORLD để được tư vấn theo tình hình thực tế.
HOTLINE: 0931 424 003 – 0931 474 003
Tham gia vào group ZALO để cập nhật thông tin mới nhất: GD WORLD-CẬP NHẬT VÀ CHIA SẺ
Tags: doanh nghiệp, GDWORLD, GTGT, khấu trừ thuế, thuế giá trị gia tăng, thuế GTGT, TNDN