0931 424 003 - 0931 474 003
 customer@gdworld.com.vn


Chính sách giảm 30% thuế TNCN trong năm 2026–2027 mang đến lợi ích thiết thực cho hộ kinh doanh, cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng/năm. Tuy nhiên, việc lựa chọn đúng Mẫu số 01 hay Mẫu số 02 khi kê khai là điều cần đặc biệt lưu ý để đảm bảo quyền lợi về thuế. Hãy cùng GD WORLD tìm hiểu đối tượng áp dụng, cách lựa chọn biểu mẫu và những lưu ý quan trọng trong bài viết dưới đây.
1. Ai được giảm 30% thuế TNCN trong năm 2026–2027?
Theo Điều 2 Nghị định 398/2026/NĐ-CP, cá nhân cư trú có thu nhập từ hoạt động sản xuất, kinh doanh và doanh thu hằng năm không quá 10 tỷ đồng thuộc diện được giảm 30% số thuế thu nhập cá nhân phải nộp trong kỳ tính thuế năm 2026 và 2027.
Chính sách áp dụng đối với cá nhân đăng ký kinh doanh, người đại diện hộ kinh doanh và các cá nhân có hoạt động kinh doanh thuộc phạm vi quy định. Mức giảm được tính trên số thuế phải nộp từ hoạt động kinh doanh, không phải trên doanh thu.
2. Mẫu số 01 và Mẫu số 02 áp dụng cho đối tượng nào?
Để thực hiện chính sách giảm thuế thu nhập cá nhân, người nộp thuế cần xác định ai là người trực tiếp thực hiện nghĩa vụ kê khai.
Nghị định 398 quy định hai biểu mẫu tương ứng với trường hợp cá nhân tự kê khai và trường hợp tổ chức, cá nhân thực hiện khấu trừ, khai thay hoặc nộp thay.
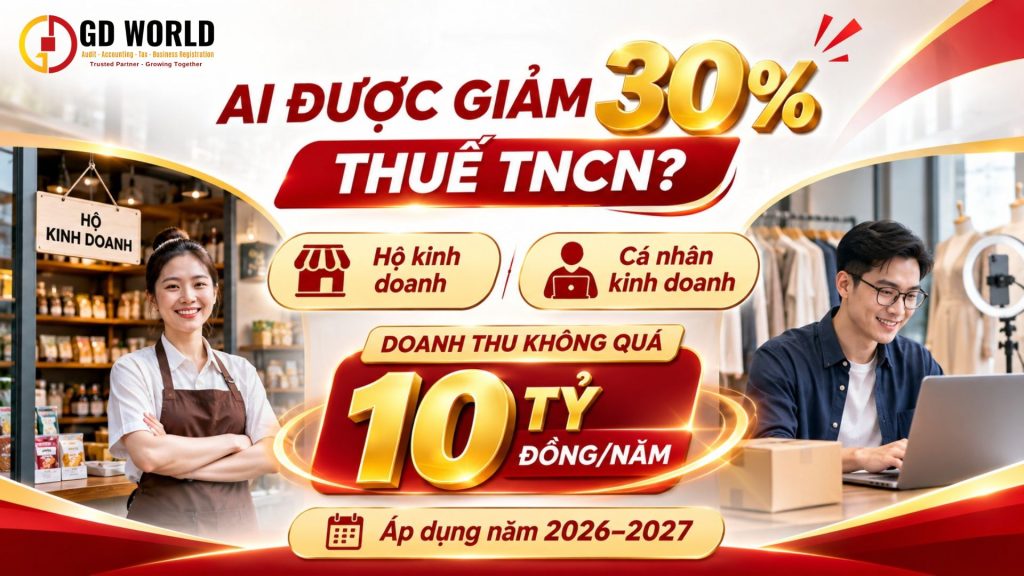
2.1. Mẫu số 01 – Dành cho hộ kinh doanh, cá nhân kinh doanh tự kê khai
Mẫu số 01 áp dụng đối với hộ kinh doanh, cá nhân kinh doanh trực tiếp kê khai thuế và dự kiến tổng doanh thu trong năm 2026 hoặc 2027 không quá 10 tỷ đồng.
Biểu mẫu được nộp kèm hồ sơ khai thuế theo quý, 6 tháng đầu năm, 6 tháng cuối năm hoặc năm, tùy kỳ khai thuế tương ứng. Người nộp thuế cần xác định đúng doanh thu và số thuế được giảm trước khi kê khai.
2.2. Mẫu số 02 – Dành cho tổ chức, cá nhân khai thay, nộp thay
Mẫu số 02 áp dụng khi tổ chức hoặc cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh thuộc diện được giảm thuế.
Đơn vị thực hiện khai thay căn cứ doanh thu thuộc phạm vi khấu trừ, khai thay, nộp thay và điều kiện theo Nghị định 398 để xác định số thuế được giảm. Mẫu số 02 được nộp cùng tờ khai thuế TNCN tương ứng theo tháng, quý hoặc từng lần phát sinh.
3. Phân biệt nhanh Mẫu số 01 và Mẫu số 02
Việc lựa chọn biểu mẫu không chỉ phụ thuộc vào loại hình kinh doanh mà còn căn cứ vào chủ thể thực hiện kê khai thuế.
| Tiêu chí | Mẫu số 01 | Mẫu số 02 |
|---|---|---|
| Đối tượng sử dụng | Hộ kinh doanh, cá nhân kinh doanh tự kê khai | Tổ chức, cá nhân khấu trừ, khai thay, nộp thay |
| Người lập biểu mẫu | Cá nhân kinh doanh | Bên thực hiện khấu trừ, khai thay, nộp thay |
| Hồ sơ nộp kèm | Hồ sơ khai thuế của cá nhân kinh doanh | Tờ khai thuế TNCN của bên khấu trừ, khai thay, nộp thay |
| Kỳ kê khai | Quý, 6 tháng hoặc năm theo quy định | Tháng, quý hoặc từng lần phát sinh |
Lưu ý: Mẫu số 01 và Mẫu số 02 là biểu mẫu kê khai khoản thuế được giảm theo Nghị định 398, không thay thế tờ khai thuế chính.
4. Khi nào hộ kinh doanh phải sử dụng Mẫu số 03?
Trường hợp cá nhân kinh doanh có tổng doanh thu thực tế trong năm vượt 10 tỷ đồng thì không còn đủ điều kiện hưởng mức giảm 30% thuế TNCN.
Khi đó, cá nhân phải kê khai điều chỉnh theo Mẫu số 03 ban hành kèm Nghị định 398 và nộp bổ sung số thuế đã được giảm. Biểu mẫu được nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế từ đầu năm vượt ngưỡng 10 tỷ đồng.
Khoản thuế nộp bổ sung do xác định lại điều kiện giảm thuế không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ phát sinh doanh thu vượt ngưỡng theo quy định.
5. Những lưu ý khi kê khai giảm 30% thuế TNCN
Để hạn chế sai sót khi áp dụng chính sách, hộ kinh doanh và cá nhân kinh doanh cần theo dõi doanh thu thực tế của toàn bộ hoạt động kinh doanh, lựa chọn đúng biểu mẫu và nộp kèm hồ sơ khai thuế tương ứng.
Trường hợp đã kê khai nhưng chưa áp dụng mức giảm, người nộp thuế có thể thực hiện khai bổ sung, điều chỉnh hoặc xác định khoản giảm khi quyết toán thuế năm theo quy định. Số thuế nộp thừa, nếu có, được xử lý theo pháp luật về quản lý thuế.
6. GD WORLD hỗ trợ kê khai và tư vấn thuế cho hộ kinh doanh
Với kinh nghiệm trong lĩnh vực kế toán, thuế và tư vấn doanh nghiệp, GD WORLD hỗ trợ hộ kinh doanh, cá nhân kinh doanh xác định điều kiện hưởng chính sách, lựa chọn biểu mẫu và thực hiện kê khai phù hợp.
Bên cạnh dịch vụ kế toán – thuế, GD WORLD còn cung cấp dịch vụ kiểm toán, đăng ký kinh doanh, tư vấn pháp lý và giải pháp văn phòng ảo, giúp khách hàng quản lý hoạt động kinh doanh hiệu quả và tuân thủ quy định.
Kết luận
Chính sách giảm thuế 30% trong năm 2026–2027 giúp hộ kinh doanh và cá nhân kinh doanh đủ điều kiện giảm nghĩa vụ thuế. Trong đó, Mẫu số 01 dành cho cá nhân tự kê khai, Mẫu số 02 dành cho bên khấu trừ, khai thay, nộp thay và Mẫu số 03 sử dụng khi phải điều chỉnh do doanh thu vượt ngưỡng.
Việc lựa chọn đúng biểu mẫu và theo dõi doanh thu thường xuyên sẽ giúp người nộp thuế bảo đảm quyền lợi, đồng thời hạn chế sai sót trong quá trình kê khai.
CẦN HỖ TRỢ KÊ KHAI GIẢM 30% THUẾ TNCN?
Liên hệ ngay GD WORLD để được tư vấn điều kiện áp dụng, hướng dẫn lựa chọn biểu mẫu và hỗ trợ thực hiện nghĩa vụ thuế đúng quy định.
GD WORLD – Trusted Partner, Growing Together
☎ Hotline: 0931 474 003 – 0931 424 003
🌐 Website: https://gdworld.com.vn
📍 Địa chỉ: 516 Cộng Hòa, Phường Tân Bình, TP. Hồ Chí Minh