0931 424 003 - 0931 474 003
 customer@gdworld.com.vn


Ngày 07/10/2026, Bộ Tài chính công bố dự thảo Nghị định sửa đổi Nghị định 181 về thuế giá trị gia tăng (GTGT), tập trung vào danh mục tài nguyên, khoáng sản xuất khẩu đã qua chế biến. Đề xuất này có thể ảnh hưởng đến việc xác định đối tượng không chịu thuế và chính sách thuế đối với hàng hóa xuất khẩu. Hãy cùng GD WORLD tìm hiểu những nội dung trọng tâm và lưu ý quan trọng dành cho doanh nghiệp trong bài viết dưới đây!
1. Dự thảo Nghị định sửa đổi Nghị định 181 có những điểm gì đáng chú ý?
Ngày 07/10/2026, Bộ Tài chính công bố dự thảo sửa đổi Nghị định 181/2025/NĐ-CP, văn bản quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng 2024. Nội dung trọng tâm là đề xuất thay thế Phụ lục II về danh mục tài nguyên, khoáng sản xuất khẩu đã chế biến thành sản phẩm khác, trong bối cảnh Nghị định 181 đã được sửa đổi, bổ sung bởi Nghị định 144/2026/NĐ-CP.
Việc điều chỉnh danh mục nhằm xem xét phạm vi áp dụng chính sách thuế GTGT đối với từng nhóm sản phẩm xuất khẩu. Doanh nghiệp cần lưu ý đây mới là nội dung dự thảo, chưa phải căn cứ để tự động thay đổi cách kê khai thuế hiện hành.
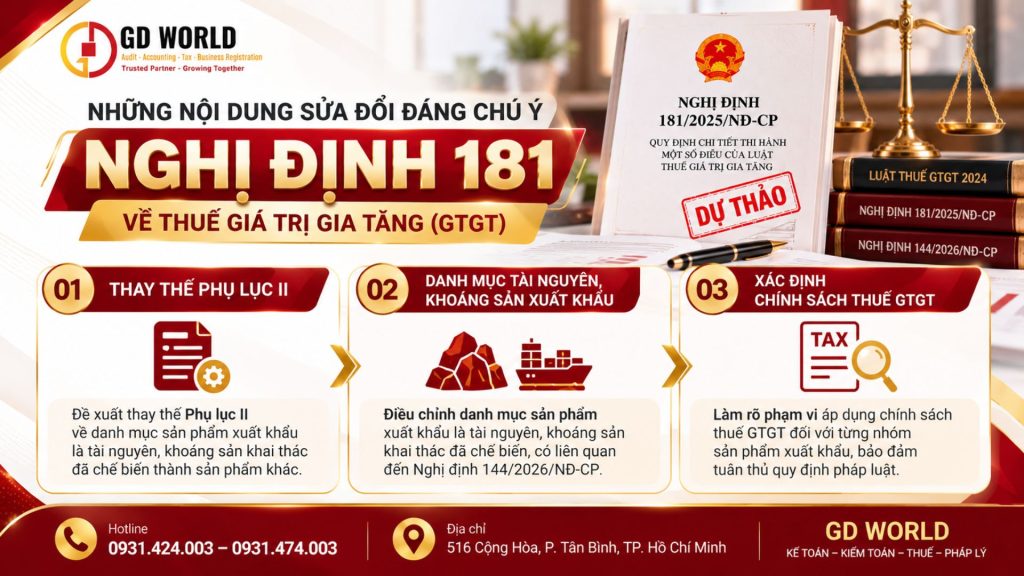
Nội dung dự thảo sửa đổi Nghị định 181 về danh mục sản phẩm xuất khẩu
2. Khoáng sản khai thác chưa chế biến có thuộc đối tượng không chịu thuế GTGT?
Theo khoản 14 Điều 4 Nghị định 181/2025/NĐ-CP, sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác chưa chế biến thành sản phẩm khác thuộc danh mục quy định là đối tượng không chịu thuế GTGT. Quy định này gắn với chính sách hạn chế xuất khẩu tài nguyên thô và khuyến khích hoạt động chế biến có giá trị gia tăng.
Đối với sản phẩm xuất khẩu đã qua chế biến, doanh nghiệp cần đối chiếu Phụ lục II tương ứng để xác định chính sách thuế áp dụng. Việc sản phẩm đã trải qua công đoạn chế biến không đồng nghĩa với việc mặc nhiên được áp dụng thuế suất GTGT 0%.
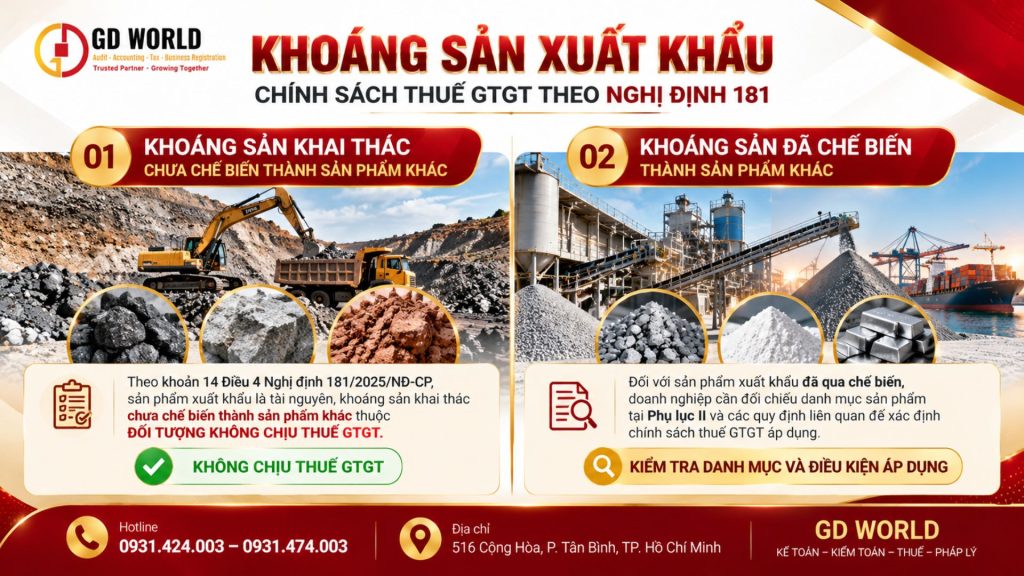
Khoáng sản khai thác chưa chế biến và sản phẩm xuất khẩu theo Nghị định 181
3. Doanh nghiệp kinh doanh dịch vụ không chịu thuế GTGT có được khấu trừ thuế đầu vào?
Căn cứ khoản 27 Điều 5 Luật Thuế giá trị gia tăng 2024, cơ sở kinh doanh hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT về nguyên tắc không được khấu trừ hoặc hoàn thuế GTGT đầu vào, trừ trường hợp được áp dụng thuế suất 0% theo khoản 1 Điều 9 của Luật.
Do đó, doanh nghiệp cần phân biệt rõ hoạt động không chịu thuế với hoạt động chịu thuế suất 0% để xác định quyền khấu trừ, hoàn thuế. Việc phân loại không chính xác có thể ảnh hưởng trực tiếp đến chi phí, hồ sơ kê khai và nghĩa vụ thuế của doanh nghiệp.
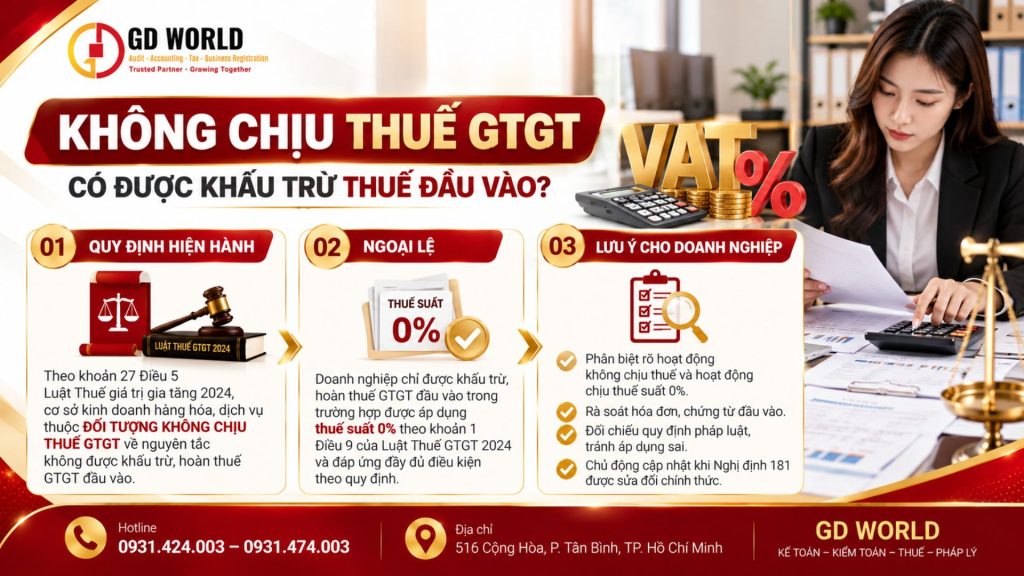
Quy định khấu trừ thuế GTGT đầu vào đối với hàng hóa dịch vụ không chịu thuế
4. Doanh nghiệp cần lưu ý gì trước dự thảo sửa đổi Nghị định 181?
Trước những đề xuất điều chỉnh liên quan đến sản phẩm xuất khẩu, doanh nghiệp nên chủ động rà soát danh mục hàng hóa, mức độ chế biến, hồ sơ xuất khẩu và phương pháp kê khai thuế GTGT đang áp dụng.
Đặc biệt, các doanh nghiệp hoạt động trong lĩnh vực khai thác, chế biến và xuất khẩu khoáng sản cần theo dõi văn bản chính thức được ban hành để kịp thời cập nhật chính sách. Đồng thời, việc kiểm tra hóa đơn, chứng từ và điều kiện khấu trừ thuế sẽ giúp hạn chế rủi ro khi thực hiện nghĩa vụ thuế.
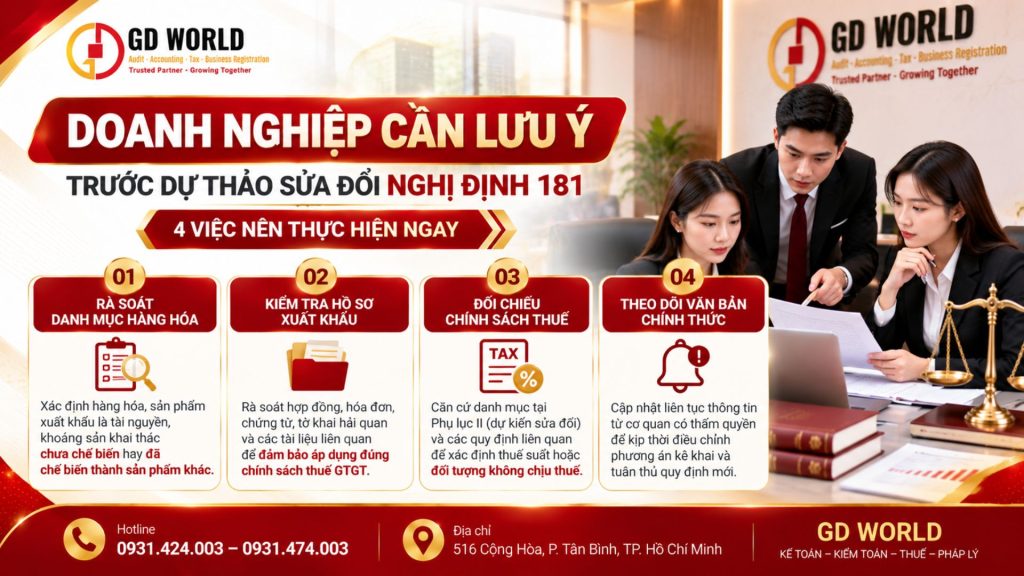
Những lưu ý cho doanh nghiệp trước dự thảo sửa đổi Nghị định 181 về thuế GTGT
5. GD WORLD đồng hành cùng doanh nghiệp trong công tác kế toán – thuế
Việc cập nhật kịp thời chính sách thuế giúp doanh nghiệp chủ động quản lý chi phí, kiểm soát hồ sơ và thực hiện nghĩa vụ thuế đúng quy định.
GD WORLD cung cấp giải pháp hỗ trợ doanh nghiệp trong các lĩnh vực kế toán, kiểm toán, thuế, pháp lý, thành lập doanh nghiệp và văn phòng ảo. Với định hướng dịch vụ chuyên nghiệp, GD WORLD đồng hành cùng khách hàng trong quá trình vận hành, rà soát và hoàn thiện công tác tuân thủ pháp luật.
Kết luận
Nghị định sửa đổi Nghị định 181 đang được đề xuất với trọng tâm là điều chỉnh danh mục tài nguyên, khoáng sản xuất khẩu đã chế biến thành sản phẩm khác. Doanh nghiệp cần theo dõi tiến trình ban hành, xác định đúng đối tượng không chịu thuế và rà soát điều kiện khấu trừ thuế GTGT để chủ động tuân thủ quy định pháp luật.
GD WORLD – GIẢI PHÁP TOÀN DIỆN CHO DOANH NGHIỆP
Bạn đang cần tư vấn về chính sách thuế GTGT, kê khai thuế hoặc quản lý hồ sơ kế toán doanh nghiệp? Liên hệ GD WORLD ngay hôm nay để được hỗ trợ và tư vấn giải pháp phù hợp.
Thông tin liên hệ:
-
CÔNG TY TNHH GD WORLD
-
Hotline: 0931.424.003 – 0931.474.003
-
Địa chỉ: 516 Cộng Hòa, Phường Tân Bình, TP. Hồ Chí Minh
-
Website: https://gdworld.com.vn
Lưu ý pháp lý: Nội dung cập nhật theo thông tin dự thảo công bố ngày 07/10/2026. Các đề xuất chưa có hiệu lực áp dụng cho đến khi được cơ quan có thẩm quyền ban hành theo quy định.
Tags: doanh nghiệp, GDWORLD, GTGT, kê khai thuế, thuế, thuế giá trị gia tăng