0931 424 003 - 0931 474 003
 customer@gdworld.com.vn


Không có hóa đơn có đồng nghĩa với việc khoản chi chắc chắn bị loại khi tính thuế TNDN? Câu trả lời là không phải trong mọi trường hợp. Pháp luật hiện hành cho phép một số khoản chi đặc thù được tính vào chi phí được trừ nếu doanh nghiệp xác định đúng đối tượng và có đầy đủ hồ sơ, chứng từ thay thế theo quy định. Hãy cùng GD WORLD tìm hiểu những trường hợp doanh nghiệp cần đặc biệt lưu ý trong năm 2026.
1. Không có hóa đơn có được tính chi phí được trừ thuế TNDN không?
Theo quy định hiện hành, doanh nghiệp không nên hiểu rằng cứ có khoản chi thực tế là được tính vào chi phí được trừ. Nguyên tắc chung vẫn yêu cầu khoản chi liên quan đến hoạt động sản xuất, kinh doanh và có đầy đủ hóa đơn, chứng từ theo quy định; đồng thời một số khoản từ 05 triệu đồng trở lên phải đáp ứng điều kiện thanh toán không dùng tiền mặt.
Tuy nhiên, pháp luật có quy định một số trường hợp đặc thù mà hồ sơ chứng minh khoản chi không nhất thiết phải là hóa đơn của người bán. Khi đó, doanh nghiệp phải chuẩn bị đúng bảng kê, hợp đồng, chứng từ chi trả hoặc các tài liệu khác tùy từng loại khoản chi.
Nói cách khác:
Không có hóa đơn ≠ tự động bị loại chi phí.
Nhưng cũng cần hiểu:
Không có hóa đơn ≠ không cần chứng từ.
Đây là điểm doanh nghiệp cần phân biệt rõ khi rà soát chi phí phục vụ quyết toán thuế TNDN 2026.
Hồ sơ chi phí không có hóa đơn khi tính thuế TNDN
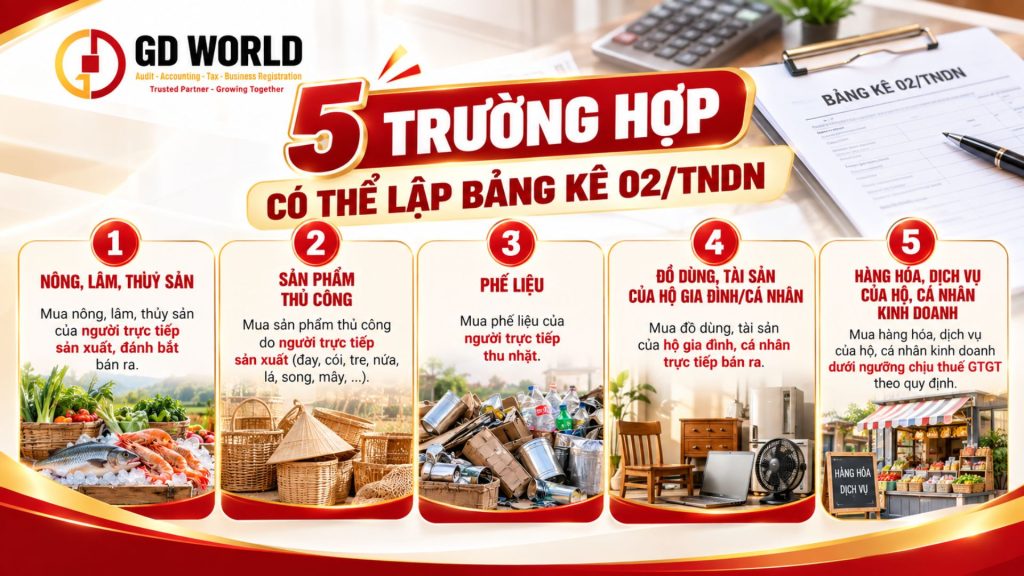
2. Những trường hợp mua hàng không có hóa đơn có thể được lập Bảng kê 02/TNDN
Thông tư 20/2026/TT-BTC quy định hồ sơ đối với một số trường hợp mua hàng hóa, dịch vụ mà người bán thuộc nhóm đặc thù. Trong các trường hợp đáp ứng quy định, doanh nghiệp có thể sử dụng Bảng kê thu mua hàng hóa, dịch vụ theo Mẫu số 02/TNDN cùng chứng từ liên quan để chứng minh khoản chi.
2.1. Mua nông, lâm, thủy sản của người trực tiếp sản xuất, đánh bắt
Doanh nghiệp mua nông sản, lâm sản hoặc thủy sản của người trực tiếp sản xuất, đánh bắt bán ra thuộc trường hợp cần xem xét áp dụng hồ sơ đặc thù. Ví dụ doanh nghiệp thu mua rau, củ, nông sản trực tiếp từ người sản xuất thay vì mua qua thương lái hoặc đơn vị trung gian.
Điểm cần lưu ý nằm ở cụm từ “trực tiếp sản xuất, đánh bắt bán ra”. Nếu người bán thực chất là thương lái, đại lý hoặc đơn vị trung gian thì doanh nghiệp không nên mặc nhiên áp dụng bảng kê.
2.2. Mua sản phẩm thủ công của người trực tiếp sản xuất
Một số sản phẩm thủ công làm bằng đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp do người sản xuất thủ công trực tiếp bán ra cũng thuộc nhóm được quy định về hồ sơ đặc thù.
Doanh nghiệp cần lưu thông tin người bán và chứng từ thanh toán, đồng thời bảo đảm bản chất giao dịch thực tế phù hợp với đối tượng được pháp luật quy định.
2.3. Mua phế liệu của người trực tiếp thu nhặt
Trường hợp doanh nghiệp mua phế liệu của người trực tiếp thu nhặt cũng nằm trong nhóm được hướng dẫn. Đây là trường hợp dễ bị áp dụng sai nếu doanh nghiệp mua từ người kinh doanh, đầu mối thu gom chuyên nghiệp nhưng lại xử lý hồ sơ như mua của người trực tiếp thu nhặt
Vì vậy, kế toán cần xác định đúng tư cách và bản chất hoạt động của người bán trước khi lựa chọn hồ sơ chứng minh chi phí.
2.4. Mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra
Doanh nghiệp có thể phát sinh việc mua lại một số đồ dùng, tài sản của hộ gia đình hoặc cá nhân trực tiếp bán ra. Trường hợp đáp ứng điều kiện theo quy định, hồ sơ khoản chi được thực hiện theo cơ chế chứng từ tương ứng thay vì mặc nhiên yêu cầu người bán phải xuất hóa đơn.
Doanh nghiệp vẫn phải chứng minh giao dịch có thật, xác định được người bán, nội dung tài sản mua và khoản tiền thực tế đã thanh toán.
2.5. Mua hàng hóa, dịch vụ của hộ, cá nhân kinh doanh dưới ngưỡng chịu thuế GTGT
Thông tư 20/2026/TT-BTC còn đề cập trường hợp mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có mức doanh thu dưới ngưỡng doanh thu chịu thuế GTGT, ngoài các trường hợp đặc thù đã nêu trên. Hồ sơ phải đáp ứng đúng yêu cầu của quy định hiện hành.
Doanh nghiệp không nên chỉ dựa vào lời xác nhận của người bán rằng “không xuất được hóa đơn”, mà cần kiểm tra người bán có thực sự thuộc đối tượng được áp dụng cơ chế này hay không.
5 trường hợp được lập Bảng kê 02/TNDN năm 2026
3. Hồ sơ cần có khi sử dụng Bảng kê 02/TNDN
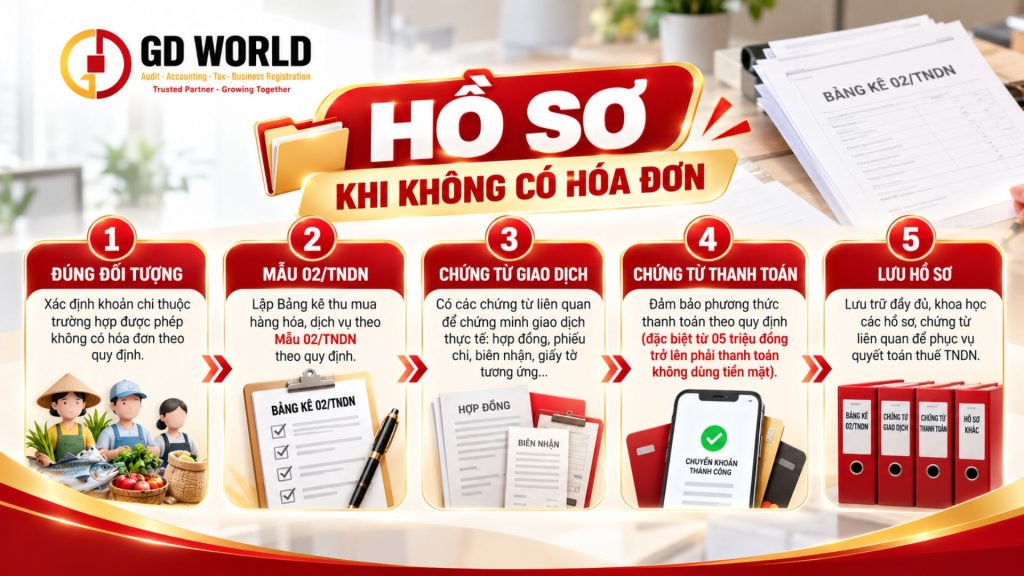
Đây là phần đặc biệt quan trọng bởi Bảng kê 02/TNDN không phải công cụ để hợp thức hóa mọi khoản mua hàng không có hóa đơn. Theo hướng dẫn của Bộ Tài chính, doanh nghiệp phải xác định đúng đối tượng và chuẩn bị hồ sơ theo quy định.
3.1. Lập đúng Mẫu 02/TNDN
Bảng kê hiện hành là Mẫu số 02/TNDN ban hành kèm Thông tư 20/2026/TT-BTC. Bảng kê do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm về nội dung kê khai.
Do đó, doanh nghiệp cần lưu ý không tiếp tục sử dụng mẫu cũ hoặc xem bảng kê như một chứng từ có thể lập tùy ý cho mọi giao dịch thiếu hóa đơn.
3.2. Có chứng từ chi trả và thông tin giao dịch đầy đủ
Doanh nghiệp cần lưu giữ chứng từ chi trả tiền cho người bán theo quy định của pháp luật về kế toán cùng các tài liệu liên quan. Hồ sơ phải đủ cơ sở để xác định người bán, nội dung hàng hóa/dịch vụ, giá trị giao dịch và việc thanh toán thực tế. Mục tiêu là khi rà soát, doanh nghiệp có thể chứng minh được giao dịch thực tế phát sinh, chứ không chỉ xuất trình một bảng kê được lập nội bộ.
3.3. Lưu ý ngưỡng thanh toán từ 05 triệu đồng
Đây là thay đổi doanh nghiệp đặc biệt cần chú ý trong năm 2026. Đối với trường hợp mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân thuộc trường hợp lập bảng kê mà có giá trị từ 05 triệu đồng trở lên, hồ sơ phải đáp ứng yêu cầu về thanh toán không dùng tiền mặt.
Ngoài nhóm bảng kê, Nghị định 320/2025/NĐ-CP cũng quy định điều kiện chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên.
4. Những khoản chi khác có thể không phát sinh hóa đơn
Không phải mọi khoản chi phí được trừ của doanh nghiệp đều xuất phát từ việc mua hàng hóa, dịch vụ và có hóa đơn đầu vào. Một số khoản có bản chất khác, như tiền lương, tiền công hoặc một số khoản tài trợ đáp ứng điều kiện, sẽ có bộ hồ sơ chứng minh riêng.
4.1. Tiền lương, tiền công và khoản chi cho người lao động
Tiền lương, tiền công không phải là khoản mà người lao động xuất hóa đơn cho doanh nghiệp. Tuy nhiên, để được tính vào chi phí được trừ, doanh nghiệp phải đáp ứng các điều kiện và có hồ sơ, chứng từ theo quy định; đồng thời khoản chi không thuộc nhóm chi phí không được trừ.
Đáng chú ý, Bộ Tài chính đã hướng dẫn: với khoản thanh toán tiền lương, tiền công từng lần từ 05 triệu đồng trở lên, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện chi phí được trừ.
4.2. Chi phí thuê tài sản của cá nhân
Trường hợp doanh nghiệp thuê nhà hoặc tài sản của cá nhân cần được xử lý theo đúng bản chất giao dịch và hồ sơ áp dụng cho trường hợp cụ thể. Doanh nghiệp không nên chỉ lưu phiếu chi tiền thuê mà cần xây dựng đầy đủ hồ sơ thuê, chứng từ thanh toán và các chứng từ liên quan đến nghĩa vụ thuế nếu phát sinh.
Đây cũng là nhóm chi phí doanh nghiệp thường xuyên gặp khi thuê văn phòng, nhà kho, mặt bằng hoặc tài sản phục vụ hoạt động sản xuất, kinh doanh.
4.3. Khoản tài trợ đáp ứng điều kiện
Một số khoản tài trợ thuộc đối tượng được pháp luật cho phép có thể được tính vào chi phí được trừ nếu đáp ứng đúng mục đích, đối tượng và hồ sơ. Thông tư 20/2026/TT-BTC quy định hồ sơ đối với các khoản tài trợ thuộc diện được trừ, trong đó có biên bản xác nhận khoản tài trợ và các tài liệu tương ứng
Mẫu 01/TNDN hiện hành là Biên bản xác nhận khoản tài trợ, không phải bảng kê mua hàng hóa, dịch vụ. Vì vậy doanh nghiệp cần tránh nhầm lẫn Mẫu 01/TNDN và Mẫu 02/TNDN.
Điều kiện thanh toán từ 5 triệu đồng khi tính thuế TNDN 2026
5. Doanh nghiệp cần làm gì để hạn chế rủi ro khi quyết toán thuế TNDN?
Sai lầm phổ biến là đến cuối năm kế toán mới rà soát toàn bộ chi phí và phát hiện nhiều giao dịch thiếu hóa đơn, thiếu chứng từ hoặc thanh toán chưa đúng phương thức. Khi đó, việc bổ sung hồ sơ có thể khó khăn hơn và một số khoản chi có nguy cơ không đáp ứng điều kiện được trừ.
Doanh nghiệp nên kiểm soát ngay từ thời điểm phát sinh giao dịch theo nguyên tắc:
Xác định đối tượng → Kiểm tra yêu cầu hóa đơn → Xác định hồ sơ thay thế → Kiểm tra phương thức thanh toán → Lưu đầy đủ chứng từ.
Đặc biệt, không nên chia nhỏ giao dịch hoặc chứng từ chỉ nhằm né điều kiện thanh toán không dùng tiền mặt. Với mỗi khoản chi, cần xem xét đúng bản chất và quy định áp dụng cho giao dịch thực tế.
6. GD WORLD hỗ trợ doanh nghiệp kiểm soát chi phí và thuế TNDN như thế nào?
Một hệ thống kế toán tốt không chỉ ghi nhận chi phí sau khi giao dịch đã xảy ra. Quan trọng hơn là giúp doanh nghiệp nhận biết ngay từ đầu khoản chi cần hóa đơn gì, hồ sơ nào phải lưu và phương thức thanh toán nào cần thực hiện để hạn chế rủi ro về sau.
GD WORLD đồng hành cùng doanh nghiệp trong việc rà soát hóa đơn – chứng từ, kiểm tra điều kiện chi phí được trừ, đối chiếu sổ sách và nghĩa vụ thuế, cảnh báo những hồ sơ còn thiếu hoặc giao dịch cần lưu ý trước khi khóa sổ và quyết toán.
Qua đó, doanh nghiệp không chỉ hướng đến việc kê khai đúng mà còn xây dựng dữ liệu kế toán đáng tin cậy để phục vụ quản trị và các quyết định kinh doanh.
Điều kiện chi phí được trừ thuế TNDN khi không có hóa đơn
Kết luận
Trong năm 2026, doanh nghiệp cần đặc biệt lưu ý: không có hóa đơn không đồng nghĩa với việc khoản chi chắc chắn bị loại, nhưng cũng tuyệt đối không có nghĩa doanh nghiệp được tự do hạch toán chi phí mà không cần hồ sơ.
Muốn khoản chi được chấp nhận khi xác định thuế TNDN, doanh nghiệp cần bảo đảm đúng đối tượng – đúng hồ sơ, chứng từ – đúng phương thức thanh toán – đúng bản chất giao dịch theo quy định hiện hành. Việc kiểm soát chứng từ ngay khi phát sinh sẽ an toàn hơn nhiều so với chờ đến cuối năm mới xử lý.
Bạn chưa chắc khoản chi nào của doanh nghiệp được trừ? Hồ sơ hiện tại có đủ điều kiện? Hay giao dịch từ 05 triệu đồng đã thanh toán đúng cách chưa?
👉 Liên hệ GD WORLD để được rà soát Kế toán – Thuế và tư vấn hồ sơ phù hợp với tình trạng thực tế của doanh nghiệp.