0931 424 003 - 0931 474 003
 customer@gdworld.com.vn


Việc hủy tạm hoãn xuất cảnh do nợ thuế đang được đẩy nhanh nhờ hệ thống liên thông dữ liệu điện tử giữa cơ quan thuế và cơ quan quản lý xuất nhập cảnh. Theo thông tin mới nhất từ Cục Thuế, quá trình truyền nhận dữ liệu có thể hoàn tất trong khoảng 3–5 phút sau khi hồ sơ được xử lý. Tuy nhiên, doanh nghiệp và người đại diện theo pháp luật vẫn cần chủ động kiểm tra nghĩa vụ thuế để tránh ảnh hưởng đến kế hoạch ra nước ngoài.
1. Cục Thuế thông tin mới về việc hủy tạm hoãn xuất cảnh do nợ thuế
Ngày 12/10/2026, Báo Dân trí đưa tin về những chia sẻ của ông Nguyễn Đức Huy, Phó Trưởng Ban Nghiệp vụ Thuế thuộc Cục Thuế, tại tọa đàm “Làm sạch mã số thuế: Làm sao để doanh nghiệp ‘đóng cửa’ thuận lợi?”.
Theo đại diện Cục Thuế, cơ quan thuế và Cục Quản lý xuất nhập cảnh (A08, Bộ Công an) đã triển khai cơ chế phối hợp, kết nối và truyền nhận dữ liệu điện tử từ tháng 5/2025.
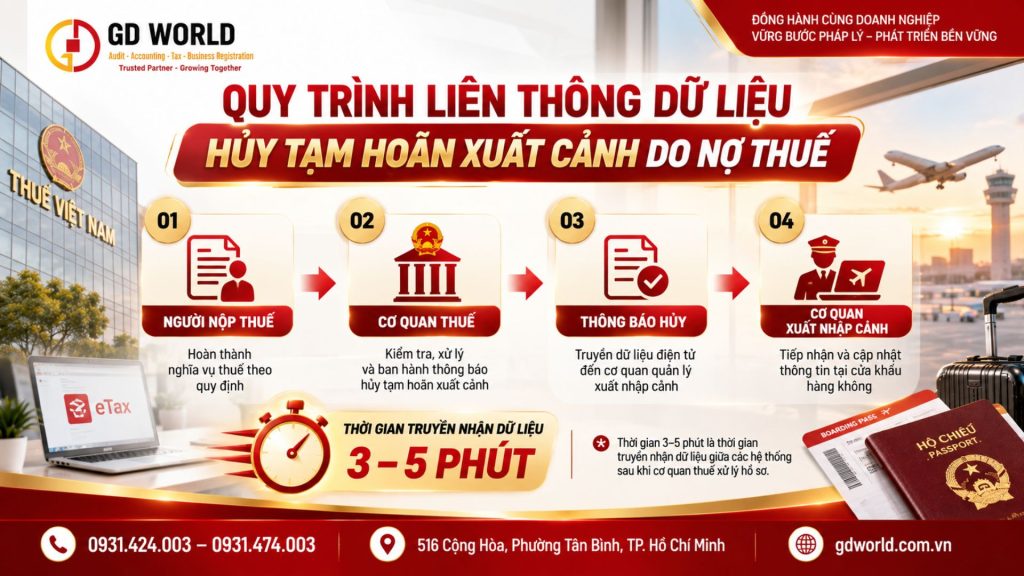
Khi người nộp thuế hoàn thành nghĩa vụ theo quy định, thông tin được chuyển đến cơ quan thuế để kiểm tra, xử lý và ban hành thông báo hủy tạm hoãn xuất cảnh. Sau đó, dữ liệu tiếp tục được truyền đến cơ quan quản lý xuất nhập cảnh.
Đáng chú ý, quá trình truyền nhận thông tin giữa các hệ thống có thể hoàn tất trong khoảng 3–5 phút kể từ khi dữ liệu được tiếp nhận và chuyển đến bộ phận quản lý xuất nhập cảnh tại cửa khẩu hàng không.
Đây là bước tiến trong việc ứng dụng công nghệ nhằm rút ngắn thời gian xử lý thủ tục hành chính, đặc biệt đối với các trường hợp cần giải quyết nghĩa vụ thuế trước khi xuất cảnh.
Tuy nhiên, cần phân biệt giữa thời gian truyền dữ liệu và tổng thời gian hoàn tất thủ tục hủy tạm hoãn xuất cảnh.
2. Có phải nộp thuế xong sẽ được xuất cảnh ngay sau 3–5 phút?
Đây là vấn đề được nhiều chủ doanh nghiệp và cá nhân quan tâm.
Thông tin 3–5 phút không có nghĩa rằng mọi trường hợp chỉ cần thực hiện giao dịch nộp tiền thuế là lập tức được phép xuất cảnh.
Trên thực tế, quy trình có thể bao gồm những bước sau:
-
Người nộp thuế xác định khoản nợ và thực hiện nghĩa vụ cần thiết.
-
Thông tin thanh toán được ghi nhận, đối chiếu trên hệ thống quản lý thuế.
-
Cơ quan thuế kiểm tra điều kiện và xử lý việc hủy tạm hoãn xuất cảnh.
-
Thông báo hủy được ban hành và truyền đến cơ quan quản lý xuất nhập cảnh.
-
Cơ quan quản lý xuất nhập cảnh tiếp nhận, cập nhật thông tin theo quy trình.
Khoảng thời gian 3–5 phút được đại diện Cục Thuế đề cập chủ yếu liên quan đến khâu truyền nhận dữ liệu điện tử sau khi cơ quan thuế xử lý.
Do đó, nếu đang chuẩn bị đi công tác, du lịch, học tập hoặc lao động ở nước ngoài, người nộp thuế không nên chờ đến sát giờ bay mới kiểm tra và xử lý khoản nợ thuế.
Khuyến nghị của GD WORLD: Hãy xác nhận tình trạng nghĩa vụ thuế và việc hủy tạm hoãn xuất cảnh trước ngày khởi hành, thay vì chỉ căn cứ vào chứng từ nộp tiền thành công.
3. Những đối tượng nào có thể bị tạm hoãn xuất cảnh do nợ thuế?
Việc tạm hoãn xuất cảnh vì chưa hoàn thành nghĩa vụ thuế được áp dụng đối với những đối tượng và điều kiện cụ thể theo quy định pháp luật.
3.1. Người đại diện theo pháp luật và các cá nhân liên quan đến doanh nghiệp
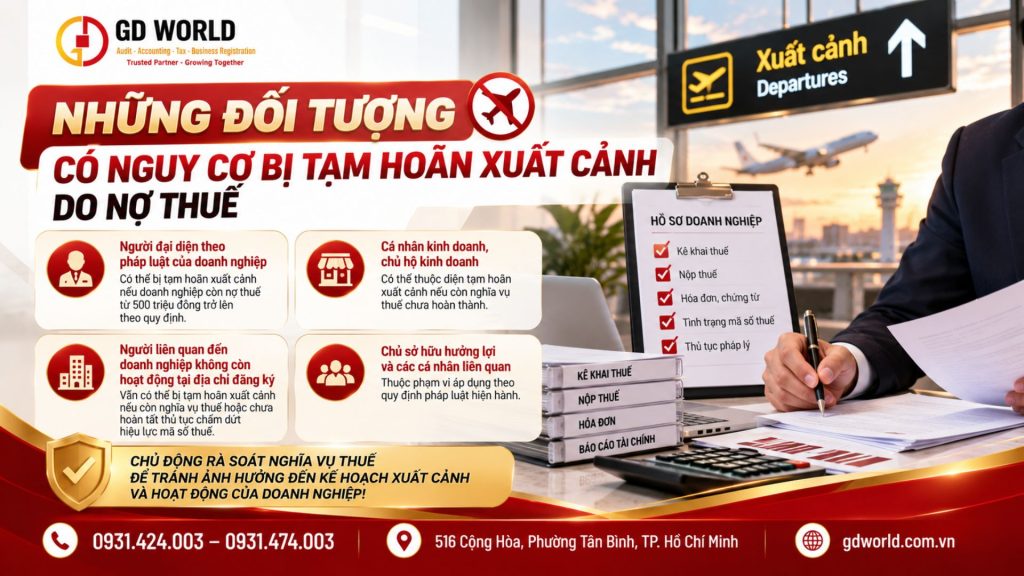
Theo thông tin được đại diện Cục Thuế chia sẻ, đối với doanh nghiệp đang hoạt động có số tiền nợ thuế từ 500 triệu đồng, những cá nhân thuộc diện phải hoàn thành nghĩa vụ thuế trước khi xuất cảnh, bao gồm chủ sở hữu hưởng lợi thuộc phạm vi áp dụng, có thể bị xem xét tạm hoãn xuất cảnh theo quy định.
Điều này cho thấy việc quản lý nợ thuế không chỉ tác động đến hoạt động của doanh nghiệp mà còn có thể ảnh hưởng trực tiếp đến những cá nhân có trách nhiệm pháp lý liên quan.
Tuy nhiên, không phải mọi cổ đông, thành viên góp vốn hoặc người lao động đều mặc nhiên bị tạm hoãn xuất cảnh khi doanh nghiệp phát sinh nợ thuế. Cần xác định đúng đối tượng và điều kiện áp dụng trong từng trường hợp.
3.2. Cá nhân kinh doanh và chủ hộ kinh doanh
Cá nhân kinh doanh, chủ hộ kinh doanh cũng có thể thuộc diện áp dụng biện pháp tạm hoãn xuất cảnh nếu đáp ứng các điều kiện về nghĩa vụ thuế theo quy định hiện hành.
Đối với nhóm này, việc theo dõi nghĩa vụ thuế thường xuyên đặc biệt quan trọng, nhất là khi có nhiều địa điểm kinh doanh, đã ngừng kinh doanh nhưng chưa hoàn tất thủ tục hoặc còn khoản nợ chưa được xử lý.
3.3. Người liên quan đến doanh nghiệp không còn hoạt động tại địa chỉ đăng ký
Một trường hợp đáng chú ý là người đại diện theo pháp luật của doanh nghiệp đã ngừng hoạt động trên thực tế hoặc không còn hoạt động tại địa chỉ đã đăng ký nhưng vẫn còn nghĩa vụ thuế.
Việc doanh nghiệp đóng cửa văn phòng, ngừng phát sinh doanh thu hoặc không còn giao dịch kinh doanh không đồng nghĩa với việc mã số thuế đã được chấm dứt hiệu lực.
Nếu chưa hoàn thành các thủ tục cần thiết, nghĩa vụ kê khai, nộp thuế và xử lý hồ sơ vẫn có thể tồn tại.
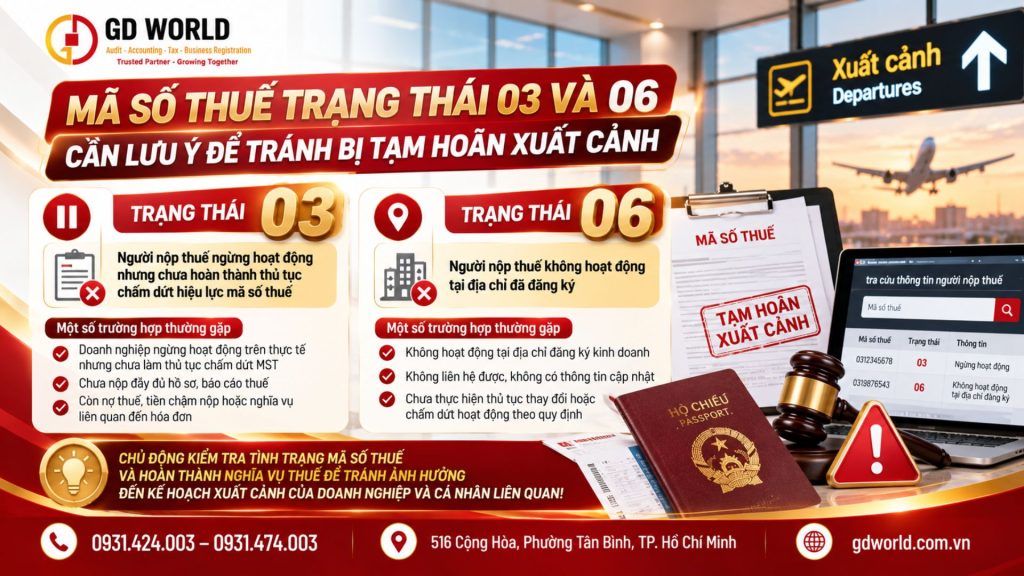
4. Đặc biệt lưu ý mã số thuế trạng thái 03 và 06
Tại tọa đàm, đại diện Cục Thuế khuyến nghị những người có liên quan đến doanh nghiệp mang mã số thuế ở trạng thái 03 hoặc 06 cần chủ động kiểm tra và xử lý sớm.
|
Trạng thái mã số thuế |
Ý nghĩa |
|---|---|
|
03 |
Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế |
|
06 |
Người nộp thuế không hoạt động tại địa chỉ đã đăng ký |
Đây là hai trạng thái cần được chú ý khi doanh nghiệp đã dừng hoạt động nhưng chưa hoàn tất hồ sơ pháp lý và nghĩa vụ thuế
Ví dụ, một cá nhân từng đứng tên đại diện theo pháp luật của công ty đã ngừng kinh doanh nhiều năm có thể cho rằng mình không còn trách nhiệm liên quan. Tuy nhiên, nếu thông tin đăng ký chưa được cập nhật hoặc công ty vẫn còn nghĩa vụ thuế, cá nhân đó có thể gặp vướng mắc khi làm thủ tục xuất cảnh nếu thuộc diện áp dụng.
Đối với trường hợp này, việc chỉ nộp một khoản tiền còn thiếu có thể chưa đủ để xử lý toàn bộ vấn đề. Người nộp thuế có thể cần bổ sung hồ sơ kê khai, giải quyết nghĩa vụ về hóa đơn và thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
5. Quy trình xử lý khi bị tạm hoãn xuất cảnh do nợ thuế
Khi phát hiện mình thuộc diện bị tạm hoãn xuất cảnh vì nghĩa vụ thuế, người nộp thuế nên thực hiện các bước sau.
Bước 1: Kiểm tra tình trạng mã số thuế
Trước tiên, cần xác định mã số thuế của doanh nghiệp hoặc cá nhân đang ở trạng thái nào.
Có thể sử dụng các kênh tra cứu của cơ quan thuế hoặc liên hệ trực tiếp cơ quan thuế quản lý để kiểm tra thông tin.
Đối với doanh nghiệp đã ngừng hoạt động, cần đặc biệt lưu ý tình trạng 03 và 06.
Bước 2: Xác định chính xác nghĩa vụ thuế còn tồn đọng
Người nộp thuế cần rà soát các khoản thuế chưa nộp, tiền chậm nộp, nghĩa vụ kê khai và những vấn đề liên quan đến hóa đơn, hồ sơ thuế.
Không nên chỉ căn cứ vào số tiền nợ hiển thị tại một thời điểm mà bỏ qua các nghĩa vụ khác chưa được hoàn tất.
Bước 3: Hoàn thành nghĩa vụ theo hướng dẫn của cơ quan thuế
Sau khi xác định nguyên nhân, người nộp thuế thực hiện thanh toán hoặc bổ sung hồ sơ theo yêu cầu.
Các kênh điện tử như eTax Mobile và Cổng dịch vụ công quốc gia có thể hỗ trợ thực hiện nghĩa vụ tài chính, tùy từng trường hợp và chức năng được cung cấp.
Bước 4: Xác nhận việc hủy tạm hoãn xuất cảnh
Sau khi đáp ứng đủ điều kiện, người nộp thuế cần kiểm tra việc cơ quan thuế đã ban hành thông báo hủy tạm hoãn xuất cảnh và thông tin đã được chuyển đến cơ quan quản lý xuất nhập cảnh.
Đây là bước đặc biệt quan trọng nếu đã có lịch trình bay cụ thể.
Bước 5: Lưu trữ chứng từ và tiếp tục theo dõi
Doanh nghiệp nên lưu giữ chứng từ nộp thuế, thông báo của cơ quan thuế và hồ sơ xử lý liên quan để thuận tiện đối chiếu khi cần thiết.
Việc hoàn thành thủ tục hủy tạm hoãn xuất cảnh không thay thế trách nhiệm tiếp tục tuân thủ các nghĩa vụ thuế phát sinh trong tương lai.
6. Doanh nghiệp cần làm gì để hạn chế rủi ro bị tạm hoãn xuất cảnh?
Từ góc độ quản trị doanh nghiệp, GD WORLD cho rằng việc phòng ngừa luôn chủ động và ít tốn kém hơn so với xử lý sự cố ngay trước chuyến đi.
Doanh nghiệp nên xây dựng quy trình kiểm soát nghĩa vụ thuế định kỳ, bao gồm đối chiếu các khoản phải nộp, kiểm tra thông báo từ cơ quan thuế và cập nhật tình trạng kê khai.
Đồng thời, khi thay đổi người đại diện theo pháp luật, chuyển địa chỉ trụ sở, tạm ngừng kinh doanh hoặc giải thể, cần hoàn thành đúng thủ tục liên quan thay vì chỉ dừng hoạt động trên thực tế.
Đặc biệt, với những doanh nghiệp không còn hoạt động, việc kéo dài tình trạng mã số thuế chưa được xử lý có thể làm phát sinh thêm khó khăn về pháp lý, quản lý thuế và quyền lợi của cá nhân liên quan.
Một hệ thống kế toán – thuế được kiểm soát tốt không chỉ phục vụ việc nộp báo cáo đúng hạn, mà còn giúp doanh nghiệp chủ động phát hiện và xử lý các nghĩa vụ tồn đọng.
7. Câu hỏi thường gặp về hủy tạm hoãn xuất cảnh do nợ thuế
Nộp hết tiền thuế nợ có được xuất cảnh ngay không?
Không nên mặc nhiên cho rằng có thể xuất cảnh ngay sau khi thanh toán. Người nộp thuế cần đáp ứng đủ điều kiện và xác nhận việc cơ quan có thẩm quyền đã xử lý hủy tạm hoãn xuất cảnh.
Doanh nghiệp đã ngừng hoạt động nhiều năm có còn bị ảnh hưởng không?
Có thể, nếu doanh nghiệp chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc còn nghĩa vụ thuế chưa xử lý và cá nhân thuộc đối tượng áp dụng biện pháp tạm hoãn xuất cảnh.
Có thể nộp thuế qua eTax Mobile không?
eTax Mobile là một trong các kênh được đại diện Cục Thuế đề cập để thực hiện nghĩa vụ tài chính. Tuy nhiên, việc thanh toán thành công không đồng nghĩa với việc mọi thủ tục liên quan đã hoàn tất.
Làm thế nào để biết đã được hủy tạm hoãn xuất cảnh?
Người nộp thuế nên liên hệ cơ quan thuế xử lý hồ sơ để xác nhận thông báo hủy và kiểm tra tình trạng cập nhật với cơ quan quản lý xuất nhập cảnh khi cần thiết.
8. GD WORLD đồng hành cùng doanh nghiệp trong công tác kế toán – thuế
Thông tin về việc truyền dữ liệu hủy tạm hoãn xuất cảnh trong khoảng 3–5 phút cho thấy nỗ lực cải cách thủ tục hành chính và chuyển đổi số của ngành Thuế.
Tuy nhiên, để tránh rủi ro, doanh nghiệp vẫn cần chủ động quản lý nghĩa vụ thuế, kiểm tra trạng thái mã số thuế và hoàn tất các thủ tục pháp lý liên quan.
GD WORLD cung cấp dịch vụ kế toán, thuế và tư vấn pháp lý doanh nghiệp, hỗ trợ khách hàng rà soát hồ sơ, kiểm tra nghĩa vụ còn tồn đọng và xác định hướng xử lý phù hợp với từng trường hợp.
Nếu doanh nghiệp đang gặp vướng mắc về nợ thuế, tình trạng mã số thuế hoặc thủ tục chấm dứt hoạt động, hãy liên hệ GD WORLD để được tư vấn.
Tags: doanh nghiệp, gdservice, GDWORLD, thuế